
Ключевые выводы:
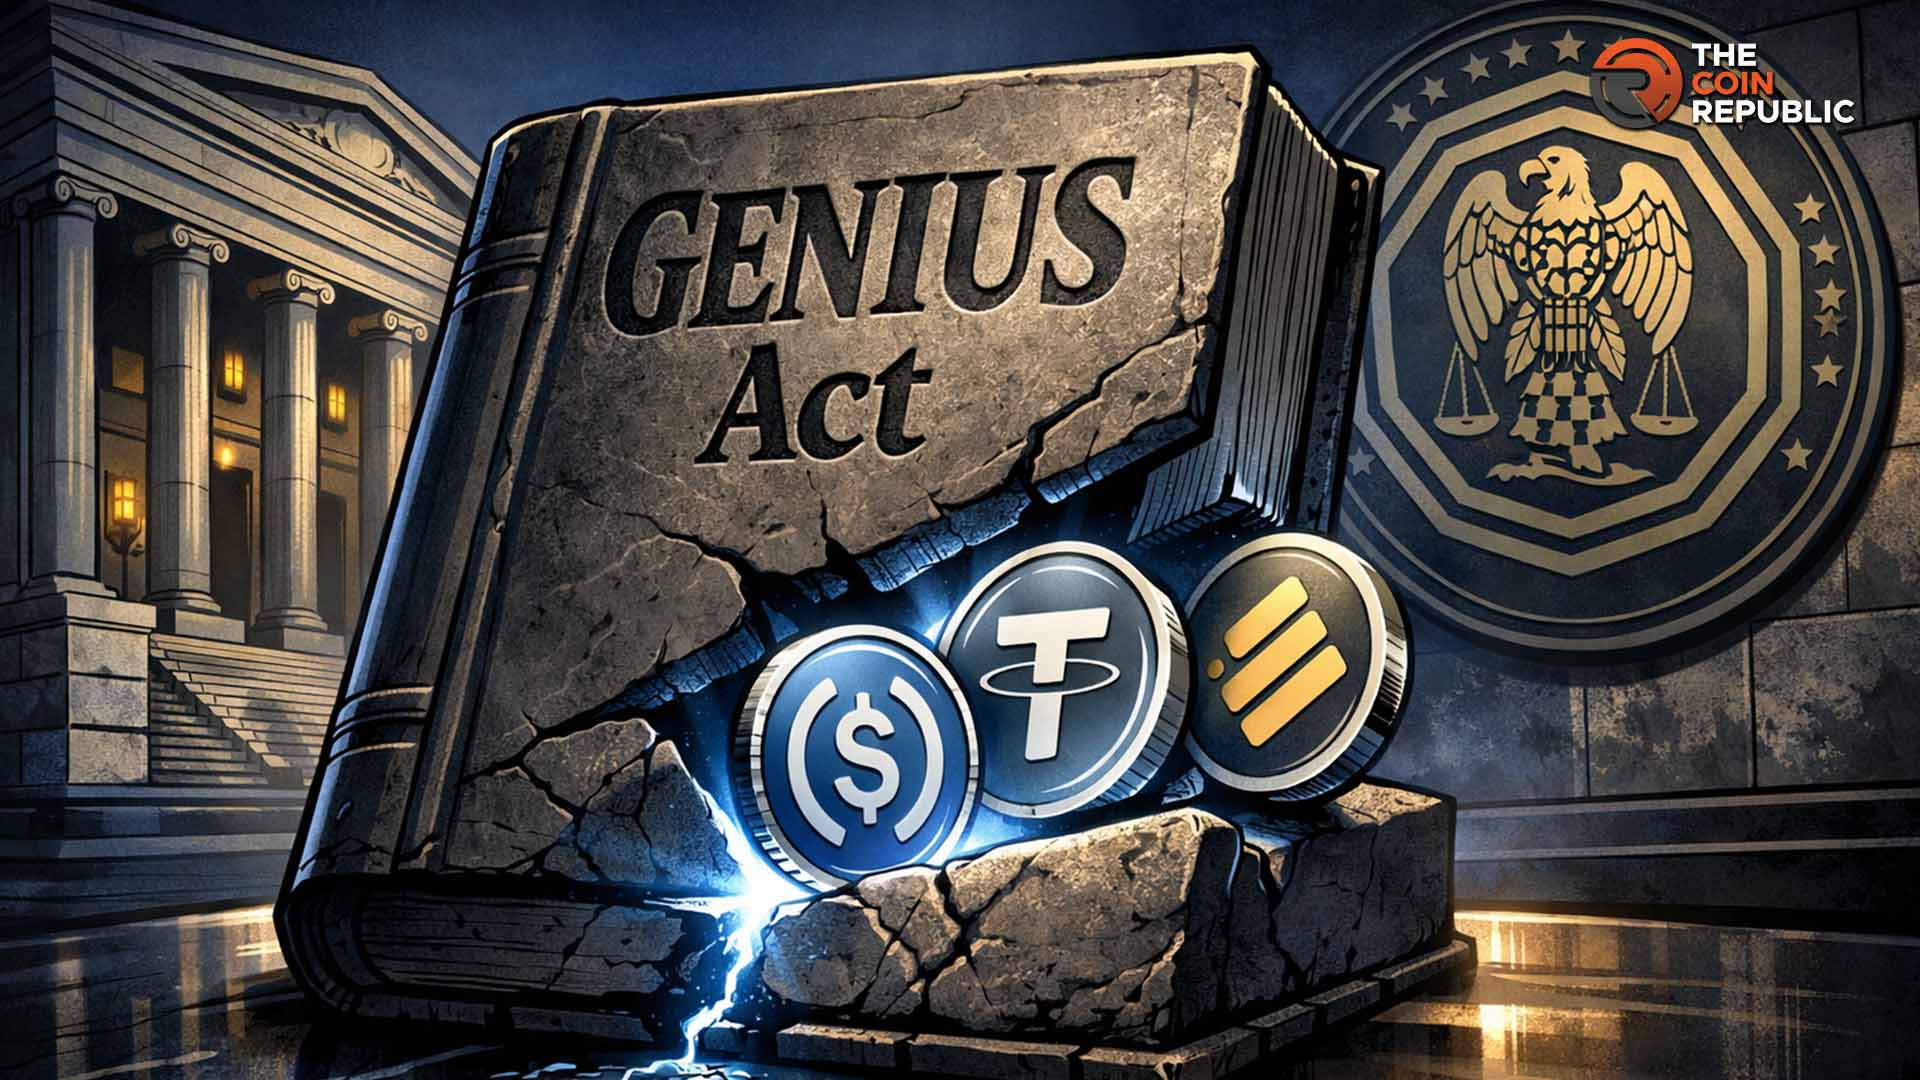
- Новости криптовалют показывают, что CFTC разрешила национальным трастовым банкам выпускать стейблкоины для торговли деривативами за 11 месяцев до истечения срока исполнения Закона GENIUS в январе 2027 года.
- Выпущенные банками стабильные монеты удерживают средства клиентов на балансах учреждений, что противоречит цели криптовалют – снизить зависимость от централизованного финансирования
- Традиционные банки получили ясность в регулировании первыми, в то время как правила защиты прав потребителей остались незавершенными. В связи с этим возникают вопросы о том, служит ли Закон GENIUS инновационным или институциональным интересам
Американский финансовый регулятор только что предоставил традиционным банкам преимущество в гонке за стабильными монетами. 6 февраля Комиссия по торговле товарными фьючерсами (CFTC) обновила свои правила, чтобы позволить национальным трастовым банкам выпускать стабильные монеты, которые будут работать в качестве торгового залога.
Этот шаг был предпринят за 11 месяцев до истечения срока действия Закона GENIUS Act в январе 2027 года, что вызвало вопросы о том, почему регулирующие органы поспешили помочь банкам, прежде чем защищать обычных пользователей криптовалют.
Новости криптовалют: CFTC рано вводит в действие традиционные банки
Закон GENIUS стал законом в июле 2025 года после того, как Президент Трамп подписал его. Закон создал первые федеральные правила для стабильных монет в Америке.
Конгресс заявил, что стабильные монеты нуждаются в надлежащем обеспечении, ежемесячном аудите и четких правах выкупа. Они хотели остановить еще один крах в стиле Терры, который уничтожил миллиарды в 2022 году.
Закон дал агентствам время до января 2027 года, чтобы написать подробные правила. Но CFTC не стала ждать. В декабре 2025 года агентство заявило, что торговцы деривативами могут использовать Bitcoin, Ethereum и некоторые стейблкоины в качестве залога. Это руководство уже было принято быстрее, чем того требовал закон.
Февральское обновление пошло дальше. CFTC добавила одну строчку: Национальные трастовые банки могут выпускать соответствующие требованиям стабильные монеты. Это очень важно, поскольку такие банки занимаются хранением криптовалют для крупных учреждений. Такие компании, как Paxos, используют аналогичные структуры.
Теперь у JPMorgan, Bank of America и других игроков Уолл-стрит есть четкий путь к выпуску собственных стабильных монет для рынка деривативов объемом $250 трлн.
В новостях о криптовалютах отмечалось время. Зачем уточнять участие банков на 11 месяцев раньше, в то время как защита прав потребителей остается незавершенной? FDIC предложила правила применения банков только в конце 2025 года. Резервные стандарты Казначейства все еще находятся в черновом варианте. Тем не менее, банки получили ясность от регулятора первыми.
Что обещал закон GENIUS Act и что получили банки
Когда Конгресс принял Закон GENIUS, сторонники называли его защитой потребителей. Закон запретил алгоритмические стабильные монеты после того, как Terra-Luna уничтожила стоимость в $60 млрд. Он требовал 100% резервного обеспечения безопасными активами, такими как казначейские векселя. Каждый эмитент стабильных монеток должен был публиковать данные ежемесячного аудита и обещать мгновенное погашение.
Законодательство предусматривает два пути. Крупные компании могут получить федеральное одобрение. Более мелкие эмитенты могли работать с государственными регуляторами, но при этом их лимит составлял 10 миллиардов долларов. Идея была проста: каждый, кто соблюдает правила, может честно конкурировать.

То, что произошло на самом деле, говорит о другом. Первые крупные крипто-новости в рамках закона GENIUS Act касались рынков деривативов и участия банков.
Потребительские правила появились позже. Банки получили 11-месячную фору, чтобы построить системы, наладить партнерские отношения и захватить долю рынка, прежде чем криптовалютные компании закончат получать разрешения от штата к штату.
Критики видят закономерность. Традиционные финансовые институты быстро получают ясность в регулировании. Крипто-стартапы сталкиваются с задержками и неопределенностью. Закон GENIUS должен был выровнять ситуацию. Раннее его применение благоприятствовало игрокам, которые уже доминируют в финансовой сфере.
Банковские стабильные монеты сохраняют деньги внутри системы
Техническая разница между банковскими стабильными монетами и их криптовалютными версиями имеет большее значение, чем кажется. Когда кто-то держит USDC от Circle или USDT от Tether, эти компании хранят резервы отдельно. Пользователь имеет право требования на деньги, хранящиеся у другой организации. Между эмитентом и держателем существует дистанция.
Выпущенные банками стейблкоины работают по-другому. Если JPMorgan выпускает JPM Coin, доллары клиентов остаются на счетах JPMorgan. Банк переносит ответственность с депозитов на обязательства в стабильных монетах, но деньги никуда не уходят. Пользователи получают токены, представляющие собой банковские требования, а не фактическое изъятие средств из банковской системы.
Пользователи криптовалют заметили это сразу же после появления крипто-новостей. В комментариях в социальных сетях утверждалось, что регулярное снятие средств выводит деньги из банков. Банковские стабильные монеты сохраняют средства внутри, даже когда клиенты тратят их в децентрализованных финансовых протоколах. Это противоречит изначальной цели криптовалют: уменьшить зависимость от централизованных институтов.
Банки видят в этом возможность. Они сохраняют отношения с клиентами, получают комиссионные за транзакции и сохраняют контроль над движением капитала. Закон GENIUS дает им юридическое прикрытие для захвата бизнеса, который в противном случае мог бы полностью уйти из традиционного финансирования.
Рынок может увидеть влияние этого новостного бита о криптовалюте, сейчас
Руководство CFTC относится именно к торговле деривативами. Оно не контролирует, какие стабильные монеты люди используют для платежей или протоколов DeFi.
Circle и Tether по-прежнему доминируют в текущих объемах. Но рынки деривативов концентрируют институциональные деньги, кредитное плечо и ценообразование. Тот, кто контролирует обеспечение на этих рынках, определяет, как будет работать торговля криптовалютами.
Если банковские стабильные монеты станут использоваться по умолчанию на регулируемых фьючерсных рынках, они якобы смогут захватить инфраструктуру. Со временем это приведет к смещению власти в сторону Уолл-Стрит и отходу от децентрализованных альтернатив. Те же банки, которые контролируют традиционные финансы, могут в итоге контролировать криптовалюты и торговые системы.
Некоторые отраслевые группы хвалят это событие. Ассоциация блокчейна и Палата цифровой торговли говорят, что четкие правила для банков приносят институциональный капитал и легитимность. По их мнению, нормативная определенность снижает риск и делает стабильные монеты более безопасными для всех.
Другие видят риск концентрации. Если горстка банков с Уолл-стрит выпускает самые ликвидные стейблкоины, имея при этом регуляторные преимущества, поможет ли это внедрению криптовалют или просто воссоздаст старые структуры власти с помощью новой технологии?
Новостной цикл криптовалют быстро перешел от принятия Закона GENIUS к его реализации. То, что казалось нейтральным законодательством о защите прав потребителей, теперь выглядит так, будто оно было разработано с учетом традиционных финансов.