


Vigtige indsigter:
- Forslaget til kryptoregulering vil skabe to muligheder for visse investeringskontrakter med tokens.
- Startup-udstedere vil kunne rejse 5 millioner dollar én gang i løbet af en fireårsperiode.
- Større kvalificerede udbud kunne nå op på 75 millioner dollar pr. 12-måneders periode.
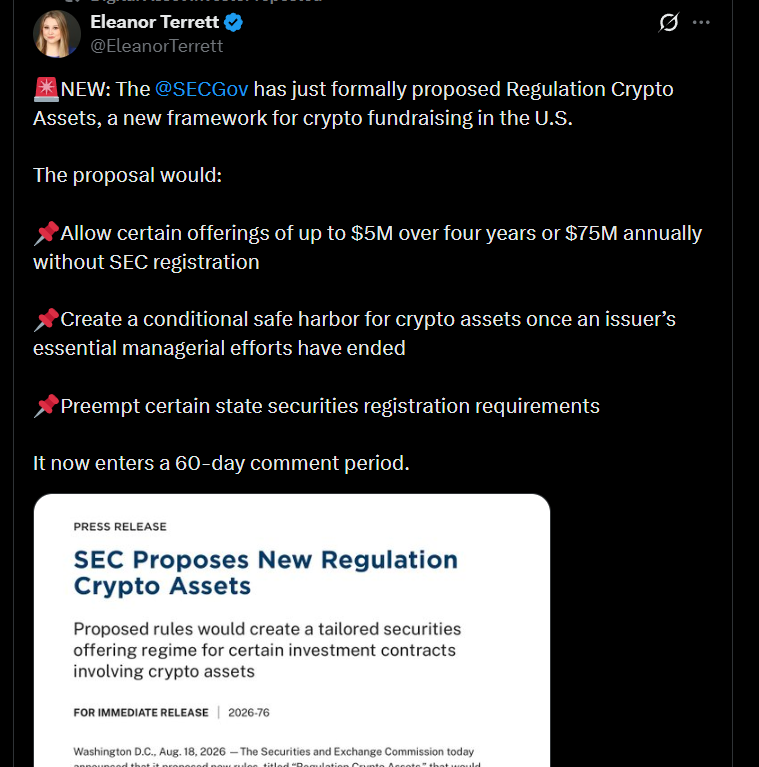
Den amerikanske børstilsynsmyndighed (SEC) har foreslået et reguleringsrammeværk for kryptovalutaer, der skal gælde for kapitalfremskaffelse knyttet til visse kryptoaktiver. Reguleringen af kryptoaktiver vil skabe to undtagelser fra registreringskravet i henhold til Securities Act fra 1933. Den ene mulighed dækker udbud fra startups på op til 5 millioner dollar over en periode på fire år. Den anden giver kvalificerede udstedere mulighed for at rejse op til 75 millioner dollar inden for hver 12-måneders periode.
Planen indfører desuden en betinget »safe harbor«-bestemmelse, når en udsteder har gennemført eller endeligt afsluttet det lovede ledelsesarbejde. Kryptonytten vedrører et forslag, ikke en endelig regel. Offentligheden kan fremsætte bemærkninger til hver enkelt bestemmelse i 60 dage efter offentliggørelsen i Federal Register.
Forslag til kryptoregulering skaber to finansieringsveje
Startup-undtagelsen vil kun kunne benyttes én gang og begrænser salget til 5 millioner dollar over en periode på fire år. Udstedere skal indgive meddelelser, når de træder ind i og forlader denne periode. De skal desuden give investorerne principbaserede beskrivende oplysninger, mens de benytter sig af undtagelsen.
Denne del af kryptoreguleringsplanen indebærer en midlertidig undtagelse fra kravet om fuld registrering i henhold til Securities Act. De føderale regler om bekæmpelse af svig og manipulation vil fortsat gælde. Undtagelsen fjerner derfor ikke udstederens forpligtelser over for investorerne.
Undtagelsen for kapitalrejsning er rettet mod større udbud og følger visse bestemmelser i Regulation A. Ifølge SEC’s faktablad er loftet for Tier 1 fastsat til 20 millioner dollar om året. Tier 2 vil hæve dette loft til 75 millioner dollar i samme periode. Begge ordninger vedrører omfattede investeringskontrakter, ikke ethvert salg af tokens eller kryptoaktiver.
Det fulde forslag indebærer, at udbudsgrænserne over tid vil blive justeret i takt med inflationen. Disse justeringer vil finde sted uden, at der hver gang skal gennemføres en separat regeludarbejdelse med høring. Mekanismen vil sikre, at dollargrænserne holdes på niveau med inflationen.
Øgede oplysningskrav ved større tokenudbud
Udstedere, der benytter den større undtagelse, skal indsende udbudsdokumenter til offentliggørelse. Disse materialer skal omfatte beskrivende oplysninger, detaljer om den finansielle situation og årsregnskaber. Ifølge forslaget skal Tier 2-regnskaber revideres.
Den amerikanske børstilsynsmyndighed (SEC) vil desuden kræve løbende rapporter fra brugere af undtagelser vedrørende kapitalindsamling. Disse forpligtelser er inspireret af Regulation A, men vedrører omfattede investeringskontrakter. Denne kryptonyhed vedrører derfor betingede måder at rejse kapital på, ikke ubegrænset adgang til offentlig kapital.
Forslaget omhandler også delstaternes registreringsregler. Det vil betyde, at berettigede købere af regulerede kryptoaktiver vil blive betragtet som kvalificerede købere i henhold til føderal lovgivning. Denne definition vil have forrang for delstaternes registrerings- og kvalifikationskrav i forbindelse med berettigede tilbud og salg.
Visse sekundære transaktioner kan blive behandlet på tilsvarende vis. Udstederen skal overholde gældende forpligtelser vedrørende indberetning, oplysningspligt eller periodisk rapportering. Andre føderale beskyttelsesbestemmelser vil fortsat gælde for adfærd under begge undtagelser.
Safe Harbor-bestemmelsen inden for kryptoregulering definerer en udsteders udtræden
»Safe Harbor«-bestemmelsen omhandler et kryptoaktivs status, når det lovede udviklingsarbejde er afsluttet. En udsteder skal fuldføre eller permanent indstille alle væsentlige ledelsesmæssige tiltag, der er beskrevet over for investorerne. Udstederen må ikke afgive nye løfter om at udføre sådant arbejde for det pågældende aktiv.
Udstederen skal derefter indsende en offentlig attest og en underbyggende analyse. Hvis alle betingelser er opfyldt, vil den pågældende investeringskontrakt blive anset for at være ophørt. Det underliggende kryptoaktiv vil ikke længere være omfattet af denne kontrakt i henhold til to føderale værdipapirlove.
Denne del af lovrammerne for kryptovaluta bygger på en fortolkning fra marts udstedt af SEC og CFTC. Denne vejledning forklarer , hvordan et kryptoaktiv, der ikke er et værdipapir, kan indgå i eller udtræde af en investeringsaftale. Den omfatter desuden airdrops, protokolmining, staking og wrapped assets.
Den amerikanske børstilsynsmyndighed SEC offentliggjorde forslaget den 18. august. Høringsfristen for kryptoreguleringen løber i 60 dage efter offentliggørelsen i Federal Register. Deltagerne kan fremsætte kommentarer til tærskelværdier, oplysningskrav, »safe harbor«-bestemmelsen og den foreslåede fortrinsret for statslovgivning. Indlæg skal henvise til sagsnummer S7-2026-27.