


Vigtige indsigter
- Kryptobetalinger nåede kun op på en acceptgrad på 0,2 % blandt onlinevirksomheder, der handler i euro.
- Accept af mobilbetalinger steg til 68 % blandt fysiske forretninger.
- Kontanter forblev dominerende trods en generel vækst i digitale betalingsmuligheder.
Den Europæiske Centralbank konstaterede, at kryptobetalinger stort set var fraværende blandt virksomheder i euroområdet i 2026. Bankens undersøgelse fra 13. august viste, at kun 0,2 % af onlineforhandlerne accepterede kryptoaktiver. Dette stod i kontrast til den generelle fremgang inden for mobile og kortbaserede betalingsmetoder.
Undersøgelsen var vigtig, fordi forretningernes accept fortsat er en grundlæggende test for kryptovalutaers anvendelse som betalingsmiddel. Dataene viste, at virksomhederne foretrak etablerede digitale betalingssystemer, mens politikerne arbejdede på en separat ramme for den digitale euro. Denne forskel tydede på, at kryptovalutaer stadig hovedsageligt blev anvendt uden for de daglige betalinger hos forhandlere i hele valutaområdet.
Kryptovalutabetalinger er fortsat marginale blandt forretninger i euroområdet
ECB gennemførte en undersøgelse blandt 8.205 virksomheder i alle 21 lande i euroområdet. Ipsos European Public Affairs gennemførte telefoninterviews fra den 23. februar til den 10. april. Stikprøven omfattede detailhandel, hoteller, restauranter, caféer, kunst, underholdning og fritid.
Blandt onlineforhandlere accepterede 82 % betalingskort, og 74 % accepterede bankoverførsler. Kun 0,2 % angav, at de accepterede kryptoaktiver. I ECB’s spørgeskema blev Bitcoin, Ether og Tether samlet under betegnelsen »kryptoaktiver og stablecoins«.
Fysiske forretninger viste et lignende mønster for kryptovalutabetalinger. ECB rapporterede, at acceptraten lå under 1 % i både 2024 og 2026. Til sammenligning nåede acceptraten for mobilbetalinger op på 68 % i 2026, hvilket var en stigning fra 36 % to år tidligere.

ECB oplyste, at øjeblikkelige betalinger og digitale lommebøger var de mest udbredte mobile betalingsmuligheder. Bankchecks udviste en modsat udvikling og faldt til en acceptgrad på 27 % fra 36 % i 2024. Denne fordeling viste, at forretningerne erstattede nogle af de ældre betalingsmidler, samtidig med at de fortsat accepterede kontanter og kort.
Apple Pay og Google Pay var blandt de eksempler på digitale tegnebøger, der blev nævnt i spørgeskemaet. Accepten af fysiske kort nåede ligeledes op på 88 %, mens accepten af kontanter lå på 92 %.
Mobilbetalinger vinder frem, mens kryptobetalinger forbliver uændrede
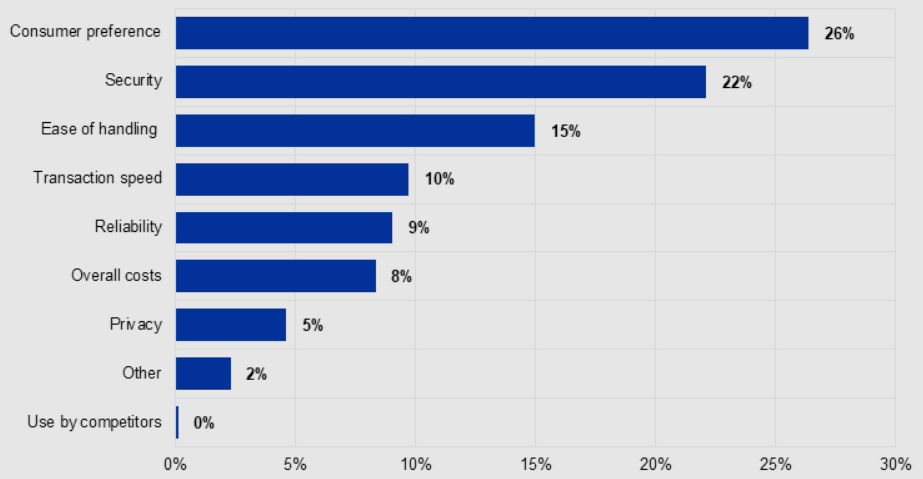
ECB’s tal viste, at forhandlere gik hurtigere over til mobilbetalinger end til kryptovaluta-baserede løsninger. Forbrugernes præferencer lå på førstepladsen blandt de faktorer, der påvirkede valg af betalingsmetode, og blev nævnt af 26 % af de adspurgte virksomheder. Sikkerhed fulgte efter med 22 %, mens brugervenlighed indtog tredjepladsen med 15 %.
Kontanter nyder stadig bred opbakning blandt forretningerne på trods af den stigende udbredelse af digitale betalingsformer. ECB konstaterede, at 92 % af de virksomheder, der accepterer kontanter, forventede at fortsætte med at gøre det i de næste fem år. Kun 6 % forventede at holde op, mens 2 % var usikre.
Resultaterne på landsplan viste større forskelle. Blandt små og mellemstore virksomheder kan 51 % af de virksomheder på Cypern, der i dag tager imod kontanter, komme til at ophøre med at gøre det. Grækenland fulgte efter med 23 %, mens Bulgarien nåede op på 18 %.
Undersøgelsen afslørede også en begrænsning i målingen af kryptoaccept. I spørgeskemaet blev der spurgt, om forhandlere accepterede kryptoaktiver, idet Bitcoin, Ether og Tether blev nævnt som eksempler. Betalingstjenester, der konverterer krypto til fiat-valuta inden afregningen til forhandleren, blev ikke klassificeret separat.
Denne skelnen er vigtig i forbindelse med nyheder om betalinger, da nogle virksomheder måske aldrig modtager kryptoaktiver direkte. ECB’s undersøgelse målte derfor den rapporterede accept blandt forhandlere og ikke alle transaktioner, der blev igangsat via kryptorelaterede tjenester. Rapporten indeholdt ingen skøn over en eventuel forskel mellem disse to målemetoder.
Den identificerede heller ikke regulering som en årsag til, at virksomheder afviste kryptobetalinger. Det begrænser konklusionerne om, hvorfor udbredelsen forblev lav blandt de adspurgte virksomheder.
EU-reglerne behandler kryptobetalinger anderledes end den digitale euro
Den Europæiske Union regulerer allerede kryptoaktiver gennem forordningen om markeder for kryptoaktiver. Forordning (EU) 2023/1114 har fastsat ensartede regler for udstedere af kryptoaktiver og tjenesteudbydere. Rammeværket omfatter regulerede kryptoaktiver og tilknyttede tjenesteudbydere.
Den juridiske struktur adskiller sig fra Den Europæiske Centralbanks planlagte digitale euro. ECB beskriver den digitale euro som centralbankpenge snarere end et kryptoaktiv. Den vil fungere som et supplement til kontanter og understøtte betalinger online, offline, i butikker og mellem privatpersoner.
Europa-Kommissionens forslag har også behandlet forhandlernes accept på en anden måde. I sin »single-currency-pakke« fra 2023 foreslog Kommissionen, at den digitale euro skulle have status som lovligt betalingsmiddel. Kommissionen udtalte, at forhandlerne generelt ville acceptere den, med forbehold for undtagelser for visse meget små virksomheder.
ECB satte fart på projektet i juli 2026. Den udvalgte 36 betalingstjenesteudbydere til et pilotprojekt, der involverer forretninger og medarbejdere fra centralbanken. Pilotprojektet er planlagt til at starte i anden halvdel af 2027 og løbe over 12 måneder.
ECB oplyste, at pilotprojektet vil teste betalinger fra privatpersoner til virksomheder på fysiske lokationer og via e-handel. Den digitale euro i betaversion vil ikke have status som lovligt betalingsmiddel under testfasen.
Institutionen sigter mod en mulig første udstedelse i løbet af 2029. Denne tidsplan afhænger af, at EU-lovgiverne vedtager den nødvendige lovgivning i løbet af 2026.