El inversor Jim Chanos ha puesto fin a su posición corta en acciones de MicroStrategy (MSTR) y larga en Bitcoin a partir del 7 de noviembre de 2025.
La decisión se produce tras una fuerte caída del precio de las acciones de MSTR y un importante descenso de su valor liquidativo de mercado (mNAV), lo que indica que la operación ha llegado a su fin.
Chanos pone fin a la estrategia MSTR-Bitcoin tras la gran caída del precio
En un acontecimiento importante, Jim Chanos, director de Chanos & Co, confirmó que su empresa ha cerrado su cobertura corta de MSTR y larga de Bitcoin.
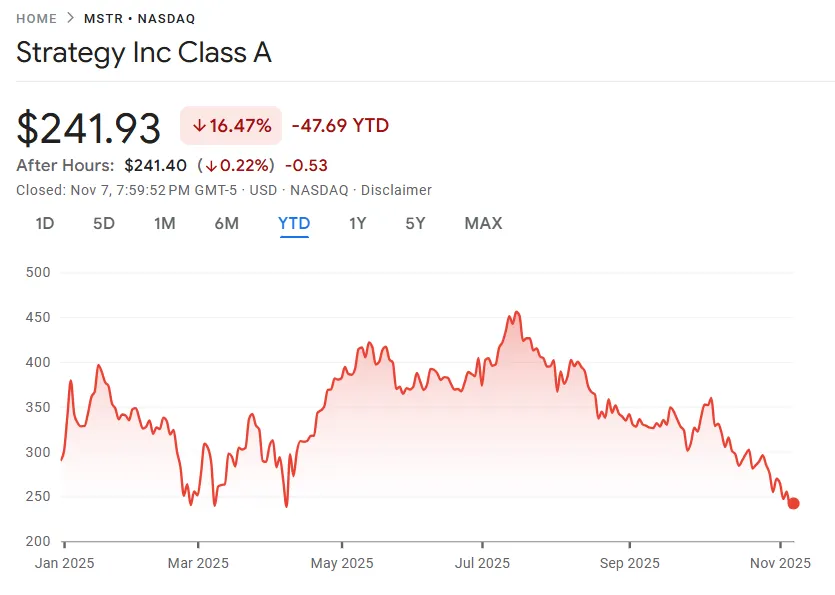
Hizo el anuncio después de que las acciones de MSTR cayeran a unos 241,93 $, aproximadamente un 48% desde su máximo de 2025.
La nota de la empresa a los clientes dice que el ratio mNAV ha caído a 1,23 veces a 7 de noviembre de 2025. Se trata de una fuerte caída desde las 2,50 veces en que se inició la estrategia en diciembre de 2024.
El informe afirmaba que la operación había alcanzado ampliamente su objetivo. La prima implícita de las acciones de MSTR, que es su valor por encima del valor de sus participaciones en Bitcoin, ha caído a unos 15.000 millones de dólares.
Esa prima llegó a ser de 80.000 millones de dólares en noviembre de 2024 y de 70.000 millones en julio de 2025.
La caída muestra cuánto se ha reducido el valor de mercado en comparación con los activos en Bitcoin de la empresa.
Chanos & Co había aconsejado a sus clientes que se pusieran cortos en MSTR y largos en Bitcoin cuando las acciones de la empresa cotizaban muy por encima del valor de su Bitcoin.
La nota dice ahora que es “prudente cubrir la operación” porque el mNAV ya se ha movido por debajo de 1,25 veces.
Además, la empresa añadió que, aunque todavía podría haber cierto margen para una mayor compresión, ya se ha conseguido la mayor parte de los beneficios del comercio.
Las acciones de MSTR y las tenencias de Bitcoin muestran cambios bruscos
Según los datos de la empresa, MicroStrategy posee ahora unos 641.205 Bitcoin. Recientemente, Strategy adquirió 397 BTC por 45,6 millones de dólares.
A un precio del Bitcoin de unos 100.300 $, las tenencias de BTC de la empresa tienen un valor aproximado de 64.100 millones de $.
El informe también muestra que la deuda neta de MSTR es de unos 14.400 millones de dólares y que su valor total de mercado se acerca a los 65.100 millones de dólares.
La acción MSTR ha caído bruscamente a lo largo de los años. Ahora cotiza entre 219 y 244 $, tras alcanzar un máximo de 542,99 $ a principios de 2025.
Su valor de mercado y el precio de sus acciones se han movido estrechamente con las oscilaciones del precio de Bitcoin.
Los observadores del mercado mencionan que esto se debe a que la estrategia principal de la empresa depende de comprar y mantener grandes cantidades de Bitcoin. En consecuencia, las acciones de MSTR reaccionan más fuertemente a los altibajos de Bitcoin.
La salida de Chanos del negocio de cobertura se produjo cuando la diferencia entre el precio de mercado de MSTR y el valor de sus participaciones en Bitcoin se hizo mucho menor.
El valor empresarial de la empresa, una vez restado su Bitcoin, también ha descendido bruscamente.
Según el informe de Chanos, la operación funcionó bien porque MSTR siguió emitiendo nuevas acciones, lo que redujo la prima con el tiempo.
Opiniones del mercado sobre el fin del comercio
Los observadores del mercado ven el fin de la cobertura de Chanos como una posible señal de cambio para los valores relacionados con Bitcoin.
Sobre esto, Pierre Rochard, analista de Bitcoin, comentó que el mercado bajista para las empresas de tesorería de Bitcoin está llegando gradualmente a su fin.
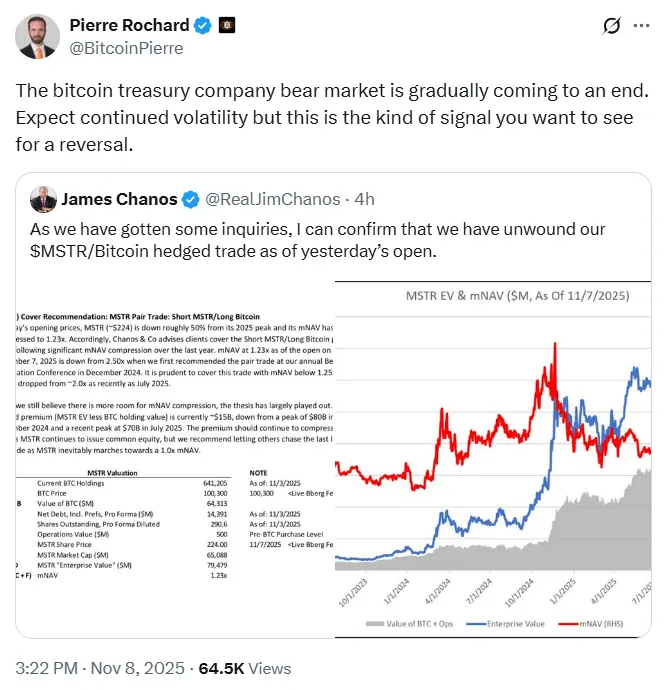
Añadió que aún podría haber volatilidad, pero que este tipo de acontecimientos suelen señalar un cambio en la tendencia del mercado.
Al cierre de la sesión del 7 de noviembre, las acciones de MSTR cotizaban a 241,93 $, lo que supone una subida del 2%.
En las operaciones fuera de horas se produjo una pequeña caída a 241,40 $. La capitalización bursátil total de la empresa ronda los 69.500 millones de dólares.
Curiosamente, Chanos bromeó en un post sobre X diciendo que “dejaría que Boaz tomara el lado del descuento de la operación”, refiriéndose a otro inversor, Boaz Weinstein.
La decisión de su empresa de deshacer la operación demuestra que la tesis inicial de la sobrevaloración de MSTR se ha agotado en gran medida.